
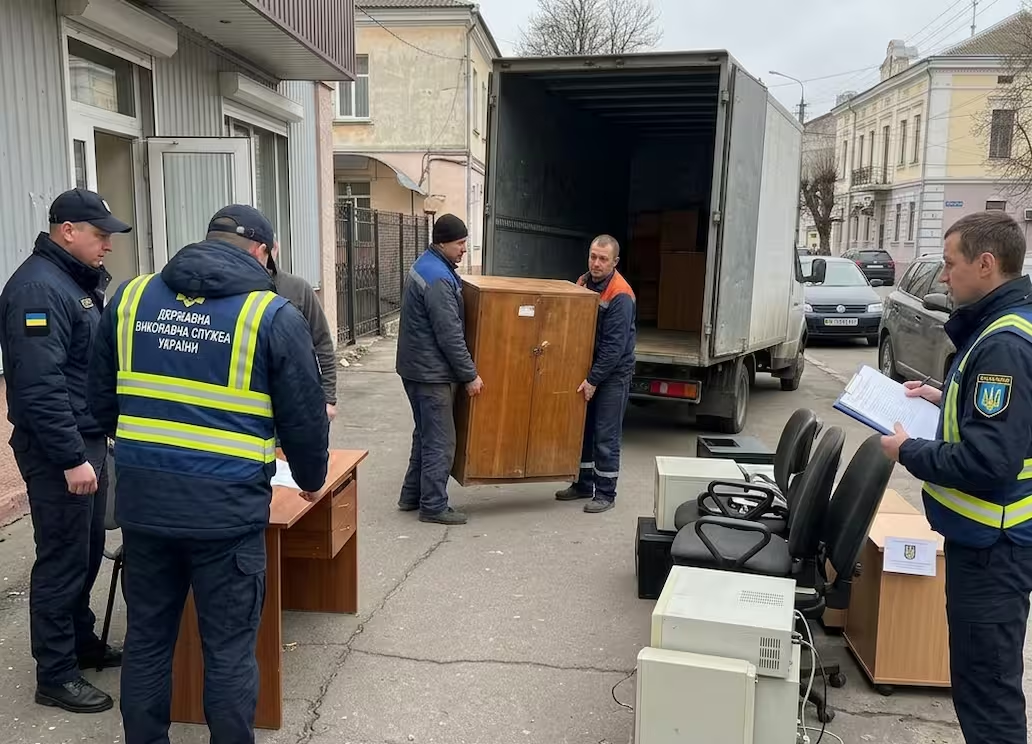
Стягнення боргів в Україні восени 2026 року переходить на новий етап. Із 23 жовтня мають запрацювати зміни, які переводять значну частину виконавчого провадження у цифровий формат. Для боржників це означає більш автоматизований контроль за рахунками та майном, а для стягувачів — швидше виконання рішень.
Читайте також: Відстрочка від мобілізації у жовтні 2026: хто має право та як продовжити
Що зміниться у стягненні боргів
Нові правила передбачають активніше використання електронного обміну даними між виконавцями, банками та іншими установами. Йдеться про автоматизацію операцій, які раніше вимагали окремого опрацювання.
Зокрема, банки та надавачі платіжних послуг отримуватимуть електронні запити виконавців щодо рахунків боржників. За новим механізмом фінансові установи повинні реагувати на такі документи значно швидше — в окремих випадках протягом однієї години.
Таким чином, якщо щодо людини вже відкрито виконавче провадження, виявлення коштів на рахунках та подальше їх стягнення може відбуватися швидше.
Чи можуть автоматично заблокувати банківську картку
Сам факт наявності будь-якого боргу ще не означає, що банківську картку одразу заблокують.
Примусове стягнення відбувається в межах виконавчого провадження та на підставі відповідного виконавчого документа. Після цього виконавець може застосовувати передбачені законом заходи, зокрема арешт коштів.
Новий цифровий механізм має скоротити час між отриманням інформації про рахунки та виконанням постанови про арешт або стягнення коштів. Тобто основна зміна полягає не у появі нового виду боргу, а в тому, що система повинна працювати швидше та автоматизованіше.
Окремо передбачається робота з електронними гаманцями та іншими платіжними інструментами.
Що буде з майном боржника
Нові правила стосуються не тільки банківських рахунків. Виконавче провадження дедалі більше переводять у цифровий формат, щоб виконавці могли швидше отримувати інформацію про активи боржника.
Йдеться про взаємодію з державними реєстрами та інформаційними системами. Це дозволяє оперативніше перевіряти наявність майна, рахунків та інших активів.
Водночас популярні повідомлення про те, що «квартиру заберуть за будь-який борг», перебільшують реальні правила.
Закон встановлює обмеження щодо звернення стягнення на єдине житло боржника. У 2026 році поріг вартості такого житла, нижче якого воно захищене від стягнення за загальним правилом, був підвищений до 50 мінімальних зарплат. Мін’юст також окремо роз’яснював правила звернення стягнення на майно громадян.
Тому наявність боргу сама по собі не означає автоматичної конфіскації квартири.
Що робити, якщо рахунок уже заблокували
Якщо банківський рахунок заарештований у межах виконавчого провадження, перш за все потрібно з’ясувати, хто саме наклав арешт та на підставі якого документа.
Інформацію про виконавче провадження можна перевірити через відповідні державні електронні сервіси. Після цього варто з’ясувати суму боргу, виконавчий збір та інші нарахування.
Якщо борг сплачено повністю, виконавець має здійснити необхідні дії для завершення провадження та зняття обмежень. Нові цифрові механізми передбачають автоматизацію і цього процесу, щоб після погашення заборгованості арешти знімалися швидше.
Якщо ж людина вважає арешт незаконним або не погоджується із сумою стягнення, питання можна оскаржувати у встановленому законом порядку.
Чи стане стягнення боргів швидшим
Саме прискорення процедури є однією з головних цілей цифровізації виконавчого провадження.
Раніше значна частина інформації передавалася між установами у форматі окремих запитів та документів. Новий механізм передбачає більш тісну електронну взаємодію між автоматизованою системою виконавчого провадження, банками та державними реєстрами.
Для боржника це означає просту річ: якщо вже існує чинне виконавче провадження, приховати наявність рахунків або активів стане складніше.
Водночас нові правила не скасовують законні права боржників. Людина має право знати підставу стягнення, суму заборгованості та оскаржувати рішення або дії виконавця у передбаченому законом порядку.
Отже, стягнення боргів в Україні у жовтні 2026 року стає більш автоматизованим. Найпомітніші зміни стосуються електронної взаємодії виконавців із банками та фінансовими установами. Для українців це означає, що після відкриття виконавчого провадження інформація про кошти та активи може оброблятися значно швидше.

